Ринок готельної нерухомості України пройшов через суттєву трансформацію за останні кілька років: змістився географічно, змінив профіль гостя і зосередився на нових форматах будівництва. У цій статті — зведена картина 2026 року: цифри номерного фонду, регіональна карта інвестиційної активності, формати, які ростуть найшвидше, і практичні висновки для приватного інвестора.
У якому стані ринок готельної нерухомості України у 2026 році
Ринок готельної нерухомості України у 2026 році відновлюється нерівномірно: центр інвестиційної активності змістився зі сходу й півдня країни на захід, передусім у Карпатах. Найактивніше зростає сегмент готелів та житлових апартаментів — завдяки нижчому порогу входу для інвестора та фінансуванню будівництва через продаж номерів. Ключові обмеження — доступ до банківського фінансування галузі та підвищені безпекові вимоги до нового будівництва, які прямо впливають на кошторис і темпи введення обʼєктів в експлуатацію.
Ринок у цифрах: ключові показники 2026 року
Номерний фонд і кількість обʼєктів
Готельний номерний фонд України з 2022 року змінюється нерівномірно: частина обʼєктів у південних та східних регіонах вибула з активного ринку, тоді як у західних областях номерний фонд стабільно зростає за рахунок нового будівництва. Тут принципово розділяти дві різні цифри: «зареєстровані» готелі — усі обʼєкти, які формально мають статус готелю, і «фактично працюючі» — ті, що реально приймають гостей і генерують прибуток. Різниця між ними в окремих регіонах може сягати десятків відсотків, тому будь-яка загальна цифра номерного фонду по країні без цього уточнення мало що говорить інвестору.
Завантаження і середній чек
Середньорічне завантаження по країні — показник, що мало корисний сам по собі: розкид між регіонами й місяцями величезний. Показовий орієнтир — помісячна динаміка завантаження готельних обʼєктів у Карпатах, де сезонні піки й провали видно чітко:
За даними аналітики, середньорічне завантаження готельних обʼєктів під управлінням Ribas Hotels Group в регіоні становить 60%, з піком у січні (77%) та найнижчою точкою навесні (45%). Для інвестора важливіша саме така помісячна картина, а не усереднена цифра по країні, яка згладжує реальні сезонні коливання.
Обсяг інвестицій у нові проєкти
Кількість анонсованих готельних проєктів та проєктів житлових апартаментів у Карпатах і на заході країни суттєво перевищує кількість тих, що реально введені в експлуатацію за рік. Це типова риса ринку в умовах обмеженого фінансування: частина анонсів залишається на етапі проєктування чи ранньої стадії будівництва роками. Розрив між анонсами і реальними введеннями — одна з причин, чому перевірка стадії готовності конкретного проєкту важливіша за загальну статистику по ринку.
Як змінилася географія готельного ринку
Перерозподіл потоку зі сходу і півдня на захід
До 2022 року значна частина готельного номерного фонду й туристичного потоку припадала на південь країни — узбережжя Чорного та Азовського морів — і східні промислові центри з діловим туризмом. Після початку повномасштабної війни значна частина цих регіонів втратила туристичний потік частково або повністю через підвищені безпекові ризики. Захід країни, і Карпати зокрема, натомість отримали приріст: як туристичного потоку, так і нового будівельного інвестування. Це фундаментальний зсув, на якому тримається вся подальша логіка ринку 2026 року.
Внутрішній турист замість іноземного
Останніми роками іноземний туризм формує суттєво меншу частку доходів готельного ринку окремих регіонів, ніж раніше. Основний профіль гостя сьогодні — внутрішній український турист, і це змінює операційну модель готелю: інша чутливість до ціни, інша глибина бронювання (частіше короткострокова, ближче до дати заїзду), інша тривалість перебування. Готелі, розраховані на внутрішнього гостя, будують ціноутворення й маркетинг інакше, ніж ті, що орієнтувалися на іноземний потік.
Нові типи попиту
Поруч із класичним туристичним попитом зʼявилися нові, стабільніші джерела завантаження: довгострокове проживання релокованих людей, розміщення персоналу та бізнесу. За даними 24 Канал, туристичний збір Поляницької громади, де розташований Буковель, зріс із 21,9 млн грн у 2024 році до 32,2 млн грн лише за 11 місяців 2025-го — це непрямо підтверджує зростання туристичного потоку в регіоні. Цей попит менш сезонний і менш чутливий до туристичної кон'юнктури, тому все більше операторів і забудовників свідомо закладають частину номерного фонду під довгострокове проживання — саме так, наприклад, влаштована модель гарантованої оренди в проєкті WOL. Home. Karpaty, де апартаменти здаються в довгострокову оренду керівній компанії для проживання готельного персоналу регіону.
Регіональна карта ринку
Карпати
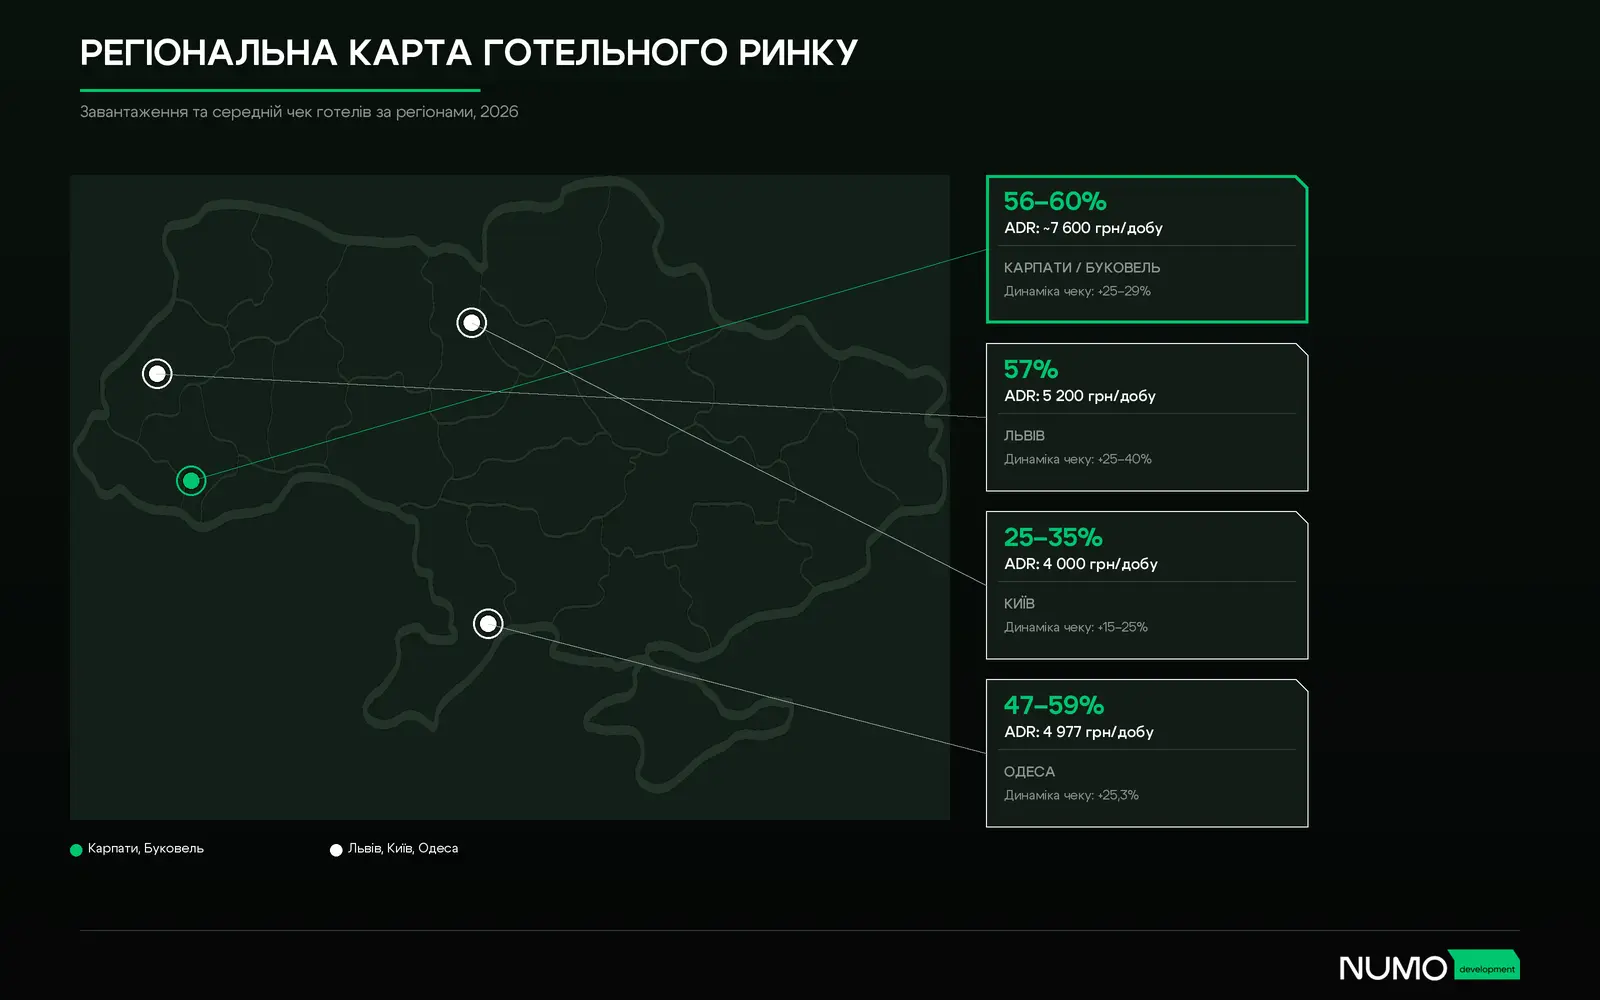
Карпати — найактивніший інвестиційний майданчик країни за кількістю нових готельних проєктів та проєктів житлових апартаментів. Карпати і зокрема Буковель лідирують за завантаженістю та середнім чеком: середньорічне завантаження — 56–60% (пік взимку — до 77–84%), ADR — $180–183 за добу, динаміка чеку — +25–29% (за даними РБК-Україна, травень 2026; Економічна правда, червень 2026).
За оцінкою РБК-Україна, якісні комплекси комфорт- і бізнес-класу в регіоні у 2026 році стартують від $2500 за м² з ремонтом. Обсяг нового будівництва зосереджений передусім навколо Буковеля: ціни за м² тут тримаються в діапазоні $1500–$7000/м² залежно від формату, а основний інвестиційний сегмент — $1800–$3900/м². Конкуренція між забудовниками зростає, а головним обмеженням залишається дефіцит придатних під забудову ділянок поблизу підйомників та інфраструктурні потужності курорту.
Львів і західні області
Львів залишається головним міським готельним ринком заходу країни — тут переважає діловий туризм, транзитний потік і близькість до західного кордону підтримують стабільне завантаження в будні дні, на відміну від курортних напрямків, де основне завантаження припадає на вихідні й сезонні пікові дати. Завантаженітсь тримається на рівні 57%.
Київ
Столичний готельний ринок відновлює ділову активність поступово, з характерним для міських готелів акцентом на завантаження в будні дні за рахунок бізнес-поїздок і заходів. Специфіка попиту столиці — нижча сезонність порівняно з курортними регіонами, але й вища залежність від загального безпекового фону.
Одеса і Причорноморʼя
Ринок нерухомості Одеси та Причорноморʼя розвивається в умовах підвищеної невизначеності, пов’язаної з безпековою ситуацією в прибережній зоні. Водночас Одеса зберігає статус одного з найбільших туристичних центрів країни, а готельний сегмент продовжує працювати та демонструвати попит. За даними NV Бізнес / Hotel Matrix у липні 2026 року готелі Одеси показали 59% завантаженості при ADR 4 977 грн/добу, що на 25,3% більше, ніж роком раніше.
Формати, які зростають найшвидше
Готелі та житлові апартаменти
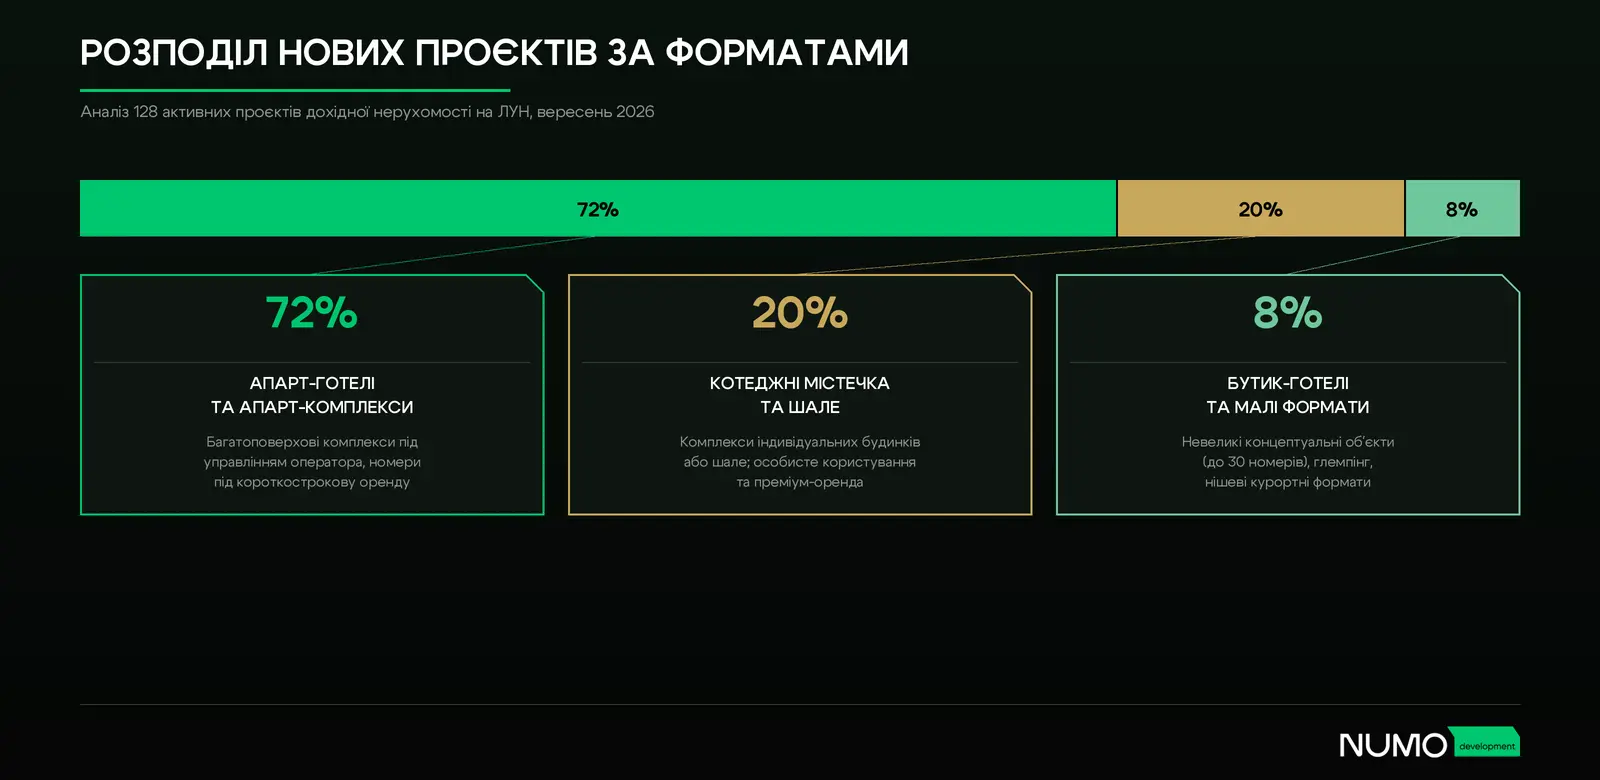
Це основний формат нового будівництва в Карпатах і на заході країни. Механіка популярності проста: будівництво фінансується розподілено, через продаж окремих номерів чи апартаментів приватним інвесторам, а не через один великий кредит чи інституційного інвестора. Це знижує поріг входу для покупця — від $40 000 до $45 000 за апартамент замість мільйонних інвестицій у весь готель — і дозволяє забудовнику завершити проєкт швидше, без очікування повного пакету фінансування наперед.
Обʼєкти під управлінням операторів проти незалежних готелів
Готелі та комплекси житлових апартаментів із підписаним договором управління від професійного оператора стабільно показують вище завантаження, ніж незалежні обʼєкти того ж класу — за рахунок доступу до налагоджених каналів продажів, єдиних стандартів сервісу і професійного управління доходом. Тому частка обʼєктів під професійним управлінням у нових проєктах регіону стабільно зростає, і саме наявність підписаного договору з оператором стає одним із ключових факторів довіри інвестора до проєкту.
Малі формати: бутик-готелі, глемпінг, шале
Бутик-готелі, глемпінг і шале — формати з високою туристичною привабливістю, але специфічним інвестиційним профілем. Вища сезонна залежність і обмежена масштабованість — такий обʼєкт складно розширити без суттєвих додаткових інвестицій. Цей формат підходить радше тим, хто шукає локальний туристичний бізнес або особисту базу для відпочинку з можливістю здачі в оренду, ніж системний портфельний інвестиційний інструмент.
Ціни та дохідність: орієнтири ринку
Для Буковелю вказано орієнтовний діапазон цін за м² — від $1 500 до $7 000 залежно від формату. Дохідність і строк окупності наведені за даними Ribas Hotels Group на прикладі Mélis і WOL. Home. Karpaty зі статті про реальну дохідність апартаментів у готелях Карпат («Реальна дохідність апартаментів у готелях в Карпатах: розрахунок на конкретному прикладі»!
Це ринкові орієнтири, а не прогноз дохідності по конкретному обʼєкту — реальні цифри залежать від класу проєкту, наявності оператора, стадії будівництва на момент входу і фактичного завантаження.
Хто інвестує в готельну нерухомість у 2026 році
Портрет типового інвестора в готельну нерухомість Карпат — приватний капітал: частина покупців — представники української діаспори, які інвестують в Україну з-за кордону; частина — власники бізнесу в інших галузях, що диверсифікують капітал через нерухомість; є й невелика частка інституційних і напівінституційних гравців, що зростає повільно через обмежений доступ до довгострокового фінансування. Середній чек інвестиції в апартамент чи номер зазвичай стартує від $40 000 до $45 000, а мотивація різних груп відрізняється: від захисту капіталу від інфляції до системного побудови портфеля дохідної нерухомості.
Головні проблеми ринку
Заморожені та недобудовані проєкти
Проблема недобудов актуальна не лише для Києва чи великих міст, а й для курортних регіонів, включно з Карпатами. Масштаб проблеми змушує інвесторів ретельніше перевіряти джерело фінансування конкретного проєкту ще до підписання договору. Питання в тому, як саме це робити — і тут є конкретний чек-лист, який дозволяє відсіяти ризикові проєкти на етапі вибору, а не після внесення коштів.
Дефіцит кадрів
Готельна галузь відчуває нестачу як лінійного персоналу — покоївок, офіціантів, адміністраторів — так і управлінських кадрів, особливо в курортних регіонах, де конкуренція за працівників висока, а вартість проживання зростає. Це прямо впливає на собівартість утримання готелю та якість сервісу. Великі оператори вирішують питання проживання персоналу через довгострокову оренду житлових апартаментів — саме такий механізм лежить в основі гарантованої дохідної моделі WOL. Home. Karpaty.
Енергетична автономність та інженерна інфраструктура
Наявність автономної генерації електроенергії є стандартною вимогою до нового готельного будівництва останніх років. Це помітно позначилося на кошторисі: додаткові інженерні системи закладаються в проєкт із самого початку, що частково пояснює й загальне подорожчання будівельних робіт.
Доступ до фінансування
Банківське кредитування готельної галузі залишається обмеженим, державні програми підтримки покривають лише частину потреби ринку, тому домінуючою моделлю фінансування будівництва залишається продаж номерів і апартаментів приватним інвесторам ще на етапі будівництва. NUMO Development обирає інший підхід: будівництво обох проєктів фінансується власним ресурсом співзасновників компанії — Максима Когана та Артура Лупашко, — що знижує залежність темпів будівництва від динаміки продажів і підвищує фінансову стійкість проєктів.
Тренди 2026–2027: чого чекати далі
- Зростання вимог до прозорості дозвільних документів і фінансової звітності забудовників — ринок стає більш вимогливим після кількох гучних випадків проблемних проєктів.
- Поступова консолідація ринку навколо великих гравців із підтвердженим портфелем зданих обʼєктів, тоді як дрібні одноразові забудовники втрачають довіру покупців.
- Розвиток цілорічних форматів замість суто зимових гірськолижних — SPA, оздоровчі програми, конференц-зали для заповнення міжсезоння.
- Поступове зростання частки іноземного капіталу та капіталу діаспори в міру розширення дистанційних сервісів для інвесторів з-за кордону — тему детально розкрито в статті про іноземних інвесторів у курортну нерухомість (Іноземні інвестори в курортну нерухомість України 2026).
Що це означає для приватного інвестора
- Розглядайте передусім регіони із підтвердженим приростом попиту — Карпати та західні області, а не ті, що лише «мають потенціал відновлення».
- Віддавайте перевагу форматам із професійним управлінням — вища стабільність завантаження й прозоріша звітність компенсують вищу вхідну ціну.
- Перевіряйте конкретне завантаження й середній чек проєкту, а не орієнтуйтеся на середню по країні статистику — розкид між регіонами занадто великий.
- Закладайте в особисту модель ризик зсуву строків будівництва — це системна риса ринку з обмеженим фінансуванням, а не виняток.
- Порівнюйте дохідність у доларовому еквіваленті — курсові коливання суттєво впливають на результат у гривневих інструментах.
- Звертайте увагу на джерело фінансування будівництва конкретного проєкту — власний ресурс забудовника чи виключно кошти покупців.
- Враховуйте новий стабільний попит — довгострокове проживання й релокований бізнес — як фактор, що знижує сезонний ризик обʼєкта.
Погляд NUMO Development на ринок
«Карпати сьогодні — це, мабуть, єдиний сегмент готельної нерухомості України, де попит зростає швидше, ніж встигає з'являтися якісна пропозиція. Ми свідомо будуємо два проєкти з різними моделями доходу — операційний готель і апартаменти з гарантованою орендною ставкою — саме тому, що бачимо попит на обидва формати», — коментує Артем Курган, CEO NUMO Development.
NUMO Development зараз реалізує два проєкти в Карпатах: Mélis (с. Яблуниця, введення в експлуатацію — IV квартал 2026 року) і WOL. Home. Karpaty (с. Поляниця, введення — II квартал 2027 року). Докладніше про проєкти — на сторінках Mélis та WOL. Home. Karpaty, загальний підхід компанії до інвестування — на сторінці для інвесторів.
Часті питання
Чи вигідно інвестувати в готельну нерухомість України у 2026 році?
Це залежить від регіону й формату. У Карпатах, де попит і завантаження зростають, а нове будівництво активно фінансується через продаж номерів, операційна дохідність готельної нерухомості тримається на рівні 7–10% річних — вище за банківські депозити, але з нижчою ліквідністю.
Який регіон України найперспективніший для інвестицій у готелі?
Наразі найактивніші — Карпати, зокрема Буковель і прилеглі села, завдяки стабільному внутрішньому туристичному потоку та концентрації нового будівництва. Львів залишається сильним ринком ділового туризму, тоді як південні регіони перебувають у стані обмеженого відновлення.
Яке середнє завантаження готелів в Україні зараз?
Середнє по країні завантаження тримається орієнтовно на рівні 35–45%, але цей показник суттєво відрізняється між регіонами: у провідних курортних обʼєктах Карпат у пік сезону завантаження сягає 70–90%.
Чим формат апартаментів з окремим власником-інвестором відрізняється від класичного готелю для інвестора?
У такому форматі кожен номер чи апартамент має окремого власника-інвестора, який отримує дохід від операційної діяльності готелю за моделлю дохідного пулу чи фіксованої ставки. У класичному готелі власником є, як правило, один субʼєкт — інвестор не купує окремий номер, а вкладає кошти у весь бізнес.
Який поріг входу в готельну нерухомість?
У Карпатах типовий поріг входу в апартамент чи номер стартує від $40 000 до $45 000 залежно від площі, формату і стадії будівництва конкретного проєкту.
Які головні ризики готельного ринку України сьогодні?
Основні ризики — обмежений доступ до банківського фінансування галузі, залежність будівництва від темпів продажів, дефіцит кваліфікованих кадрів і загальна макроекономічна невизначеність, яка впливає на кошторис і темпи введення нових обʼєктів в експлуатацію.