


Динамічна капіталізація: як зростає вартість квадратного метра під час будівництва
Відділи продажу забудовників часто оперують терміном «динамічна капіталізація», обіцяючи зростання вартості апартаменту ще до його введення в експлуатацію. Це не маркетинговий вислів, а реальний і поширений на первинному ринку механізм — але працює за конкретною логікою, яку варто розуміти до підписання договору. У статті — визначення, механіка по етапах будівництва і чесний перелік ризиків.
Що таке динамічна капіталізація: визначення
Динамічна капіталізація — це поетапне зростання ціни квадратного метра нерухомості в міру просування будівництва: від старту продажів до запуску готелю. На відміну від загального зростання ринку нерухомості, яке залежить від попиту, інфляції та курсу валют, динамічна капіталізація — це запланований забудовником графік підвищення ціни, привʼязаний до конкретних етапів і зниження ризику проєкту.
Термін часто плутають із загальним подорожчанням нерухомості в регіоні. Різниця принципова: ринкове зростання діє однаково на всі обʼєкти, тоді як динамічна капіталізація — внутрішній механізм проєкту, що працює навіть коли середні ціни по ринку стабільні.
Чому квадратний метр дорожчає: механіка етапів
Старт продажів
На старті продажів інвестор бере на себе найвищий ризик — обʼєкта ще не існує, і саме за цей ризик він отримує найнижчу ціну входу за весь інвестиційний цикл проєкту. Чим раніше зайшов інвестор, тим більший потенціал зростання, але й тим довше доведеться чекати матеріального результату.
Старт монолітних робіт
Коли на будівельному майданчику починаються монолітні роботи — заливається фундамент і зводиться каркас будівлі, — частина невизначеності знімається: інвестор бачить, що будівництво реально розпочалося. Ціна на цьому етапі робить перший крок угору.
Завершення монолітних робіт
Коли монолітні роботи завершено, обʼєкт стає фізично видимим у реальних пропорціях: видно поверховість, конфігурацію й майбутній вигляд з вікон. Покупець оцінює готовий каркас, а не креслення, і ціна робить черговий помітний крок угору. На вартість цього етапу додатково впливає й загальна динаміка будівельного ринку: за оцінкою Engage, вартість будівельних робіт в Україні у 2026 році зросла на 5–7% порівняно з попереднім роком через подорожчання енергоносіїв і сировини.
Введення обʼєкта в експлуатацію
Це один із найбільших цінових стрибків. Після введення в експлуатацію обʼєкт стає юридично оформленим і ліквідним активом: зʼявляється можливість зареєструвати право власності, а коло потенційних покупців суттєво розширюється — до нього долучаються покупці, які не купують обʼєкти на етапі будівництва.
Запуск готелю
Коли готель запускається і починає приймати перших гостей, обʼєкт остаточно переходить із категорії «будівництво» в категорію «діючий бізнес». Актив, що реально працює, коштує дорожче за обʼєкт на папері, навіть якщо фізично це той самий обʼєкт.
Як розрахувати капіталізацію: формула і приклад
Формула проста: капіталізація (%) = (ціна на поточному етапі − ціна входу) / ціна входу × 100. Наприклад, якщо м² куплено за $2000 на старті продажів, а на момент запуску готелю ціна проєкту становить $3000 за м², капіталізація дорівнює (3000 − 2000) / 2000 × 100 = 50%.
| Етап будівництва | Умовна ціна за м² | Капіталізація від старту |
|---|---|---|
| Старт продажів | $2 000 | 0% |
| Старт монолітних робіт | $2 200 | 10% |
| Завершення монолітних робіт | $2 500 | 25% |
| Введення обʼєкта в експлуатацію | $2 750 | 37,5% |
| Запуск готелю | $3 000 | 50% |
Важливо розрізняти сумарний відсоток і річний приріст. 50% від старту продажів до запуску готелю — це сумарний приріст за весь період будівництва, а не щорічний показник. Коректне порівняння з іншими інструментами вимагає саме річного, а не сумарного відсотка.
Капіталізація і операційна дохідність — це різні гроші
Це ключовий момент, який часто плутають недосвідчені інвестори. Капіталізація реалізується тільки в момент продажу обʼєкта на вторинному ринку — до того це зростання вартості «на папері». Операційний дохід від оренди чи готельного управління виплачується регулярно, найчастіше щоквартально, і є реальним грошовим потоком незалежно від планів власника щодо продажу. Ці два потоки не можна просто скласти у відсотках і отримати «сумарну дохідність 55% річних» — вони мають різну природу, різну ліквідність і різний момент реалізації. Коректний підхід — рахувати їх окремо і розуміти, яку частку загального результату дає кожен із них у конкретному горизонті інвестування.
На практиці це виглядає так: власник апартаменту, під управлінням керівної компанії, щоквартально отримує орендну виплату — реальні гроші на рахунок, які можна витратити чи реінвестувати. Паралельно ціна м² у прайсі забудовника поступово зростає в міру просування будівництва.
«Ми свідомо розділяємо ці дві цифри в презентаціях для інвесторів — операційний дохід і зростання вартості квадратного метра. Коли девелопер підсумовує їх в один відсоток, це майже завжди виглядає привабливіше, ніж є насправді», — коментує Артем Курган, CEO NUMO Development.
Скільки додає капіталізація у проєктах NUMO Development
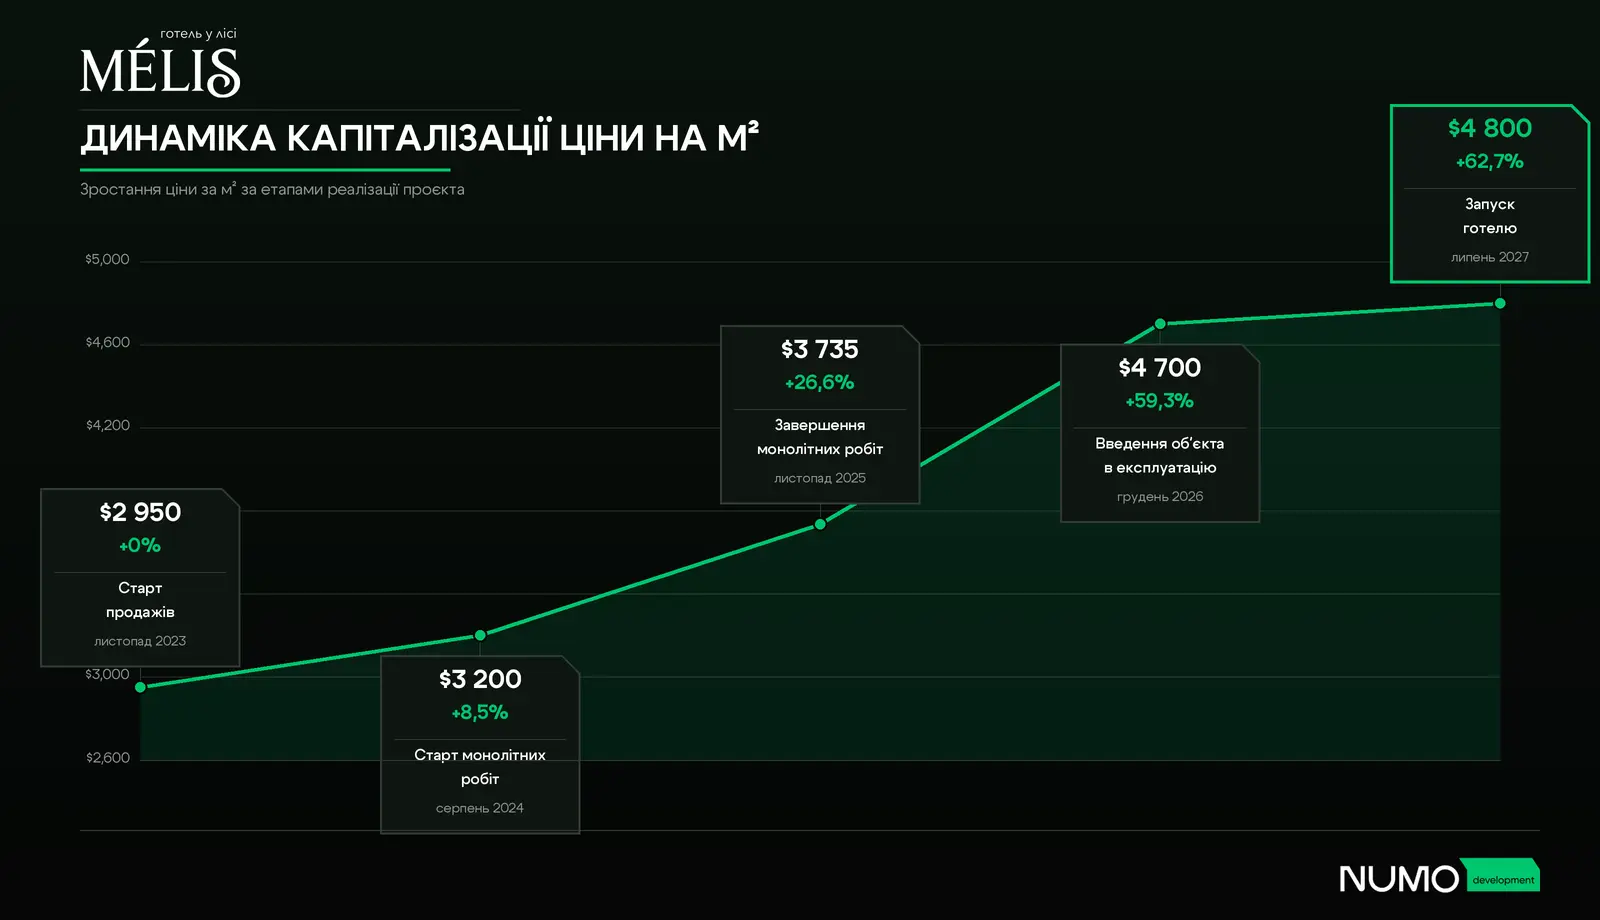
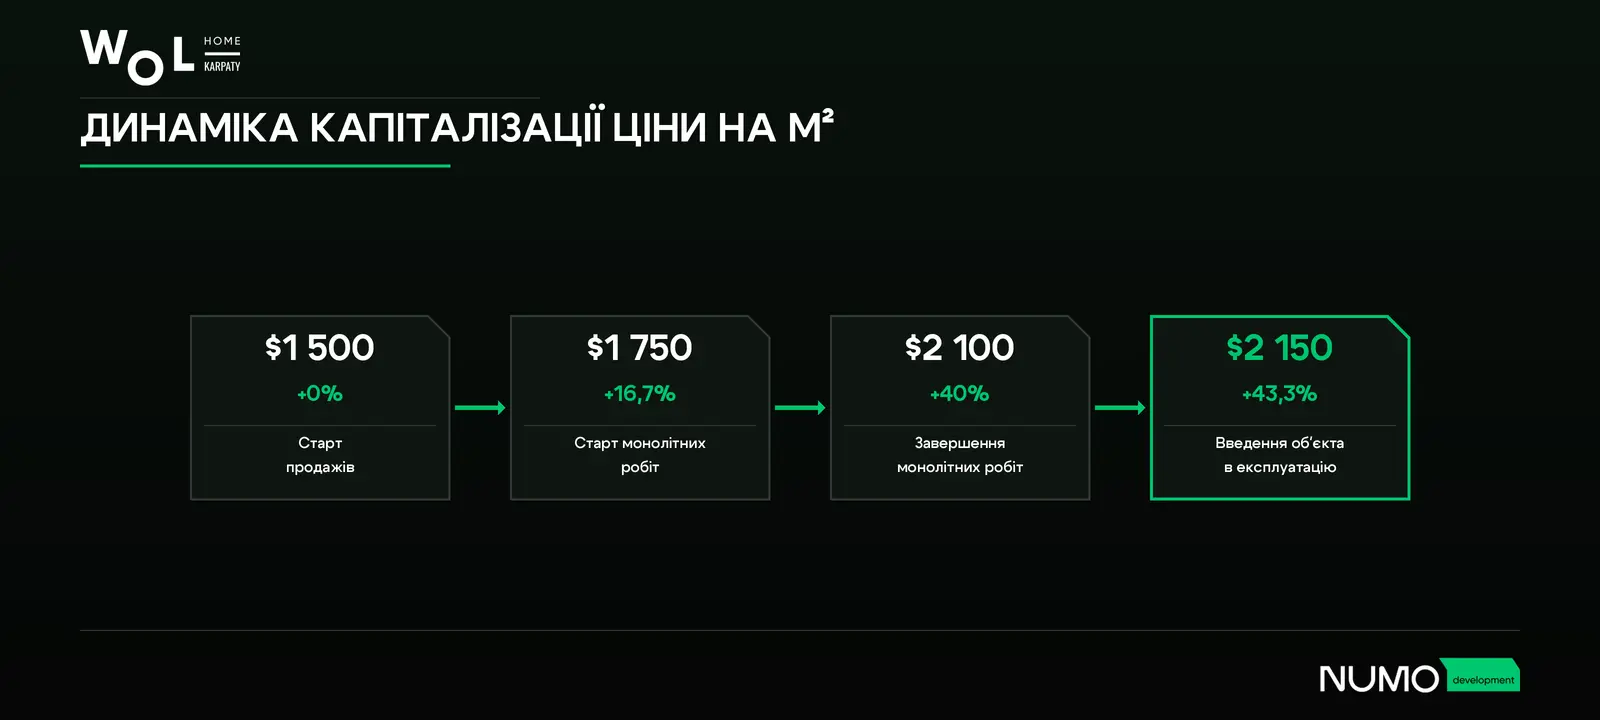
За даними Ribas Hotels Group, у проєкті Mélis (с. Яблуниця) первинна капіталізація від старту продажів до запуску готелю становить до 62,7% — з $2 950 до $4 800 за м² за 4 роки реалізації. У WOL. Home. Karpaty (с. Поляниця) капіталізація становить до 43,3% — з $1 500 до $2 150 за м² за 2 роки будівництва. Вищий відсотковий приріст у Mélis пояснюється довшим циклом реалізації і форматом обʼєкта: готельний комплекс із запуском операційної діяльності дає додатковий стрибок ціни на фінальному етапі — запуску готелю. Водночас WOL. Home. Karpaty із нижчою стартовою ціною забезпечує до 43,3% капіталізації вже за 2 роки, що робить його доступнішим і дозволяє швидше отримати приріст вартості.
Коли капіталізація не спрацьовує: 4 ризики
Динамічна капіталізація — не гарантія, а модель, що залежить від низки умов.
- Зрив строків будівництва. Якщо введення в експлуатацію переноситься на рік чи два, графік підвищення ціни зміщується разом зі строками, а інвестор довше чекає на реалізацію капіталізації.
- Загальне падіння ринку нерухомості. Навіть ідеально виконаний проєкт не застрахований від зниження попиту в регіоні чи країні в цілому — тоді запланована ціна може не підтвердитися реальним попитом.
- Переоцінена стартова ціна. Якщо забудовник встановив завищену ціну вже на старті продажів, «капіталізація» на папері може виявитися лише вирівнюванням до справедливої ринкової ціни, а не реальним зростанням.
- Відсутність попиту на вторинному ринку в локації. Капіталізація реалізується через продаж, тому низький попит на вторинну нерухомість у конкретному селі чи районі курорту обмежує можливість зафіксувати прибуток за бажаною ціною.
Кожен із цих ризиків перевіряється заздалегідь: строки будівництва — через історію попередніх проєктів забудовника; ринкову адекватність ціни — порівнянням з аналогічними обʼєктами в регіоні; попит на вторинному ринку — динамікою реальних угод перепродажу в тій же локації.
Як зафіксувати прибуток від капіталізації
Є три основні сценарії виходу з інвестиції. Продаж на етапі будівництва фіксує частину капіталізації раніше, але зазвичай з дисконтом, оскільки покупець бере на себе залишок ризику. Продаж після введення в експлуатацію дає змогу зафіксувати більшу частину капіталізації, коли обʼєкт уже юридично оформлений і ліквідний. Утримання обʼєкта заради операційного доходу — третій сценарій, коли інвестор свідомо відмовляється від фіксації капіталізації на користь довгострокового орендного потоку.
Вигідніший сценарій залежить від горизонту інвестування та потреби в ліквідності. У кожному разі до підписання договору варто перевірити пункт про право переуступки — чи дозволяє договір продати майнові права до введення обʼєкта в експлуатацію, на яких умовах і чи стягує забудовник комісію за таку операцію.
Застереження: наведені показники капіталізації є прогнозними, базуються на поточній моделі будівництва проєктів і можуть змінюватися залежно від строків, курсу валют і ринкових умов.
Детальніше про те, як капіталізація поєднується з операційним доходом у конкретних цифрах, — у статті про реальну дохідність апартаментів у готелях Карпат (Реальна дохідність апартаментів у готелях в Карпатах: розрахунок на конкретному прикладі). Актуальну ціну входу та стадію будівництва проєктів можна дізнатися на сторінках Mélis та WOL. Home. Karpaty, а загальні умови участі в проєктах — на сторінці для інвесторів.
Часті питання
Що таке динамічна капіталізація простими словами?
Це поступове зростання ціни квадратного метра в міру просування будівництва — від старту продажів до запуску готелю. Чим раніше інвестор заходить у проєкт, то нижча стартова ціна й вищий потенціал зростання.
На скільки дорожчає квадратний метр за час будівництва?
За практикою ринку і проєктів NUMO Development — від 20% до 40% сумарно за весь період будівництва, залежно від проєкту і стартової ціни входу. Це сумарний, а не річний показник.
Чи можна продати апартамент до введення обʼєкта в експлуатацію?
Так, якщо договір передбачає право переуступки майнових прав. Умови такого продажу — можливі обмеження, комісія забудовника, необхідні документи — варто уточнювати до підписання основного договору, а не в момент, коли рішення про продаж уже прийняте.
Капіталізація і операційна дохідність — в чому різниця?
Капіталізація — це зростання вартості самого активу, яке реалізується тільки при продажу на вторинному ринку. Операційна дохідність — це регулярний дохід від оренди чи готельного управління. Це два різні потоки з різною природою, і складати їх напряму у відсотках некоректно.
На якому етапі вигідніше заходити в проєкт?
Вхід на старті продажів дає найнижчу ціну і найвищий потенціал капіталізації, але супроводжується найвищим ризиком строків будівництва. Вхід після введення в експлуатацію коштує дорожче, зате інвестор одразу бачить готовий, юридично оформлений і, як правило, уже завантажений обʼєкт.


